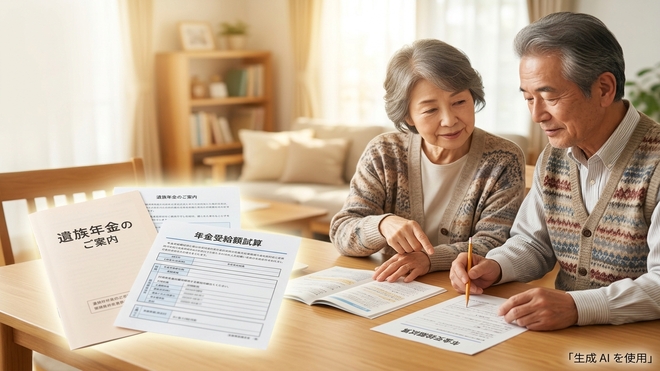
夫の年金が月15万円ある場合、妻が受け取れる遺族年金はいくらになるのでしょうか。子がいない、あるいは成人しているなどの場合、遺族年金は「老齢厚生年金の一部」が対象で、妻の年金の種類や働き方によって受給額が変わります。この記事では、遺族厚生年金の計算方法、専業主婦・会社員だった妻のケース別の受給額、40〜65歳の妻に加算される中高齢寡婦加算、さらに老後の生活費不足を補う方法までを解説します。
執筆者:奥山 晶子(ファイナンシャルプランナー2級 / 終活・老後資金アドバイザー)
「夫の年金月15万円」の内訳と遺族厚生年金の計算基礎
夫の年金15万円のうち、遺族年金の計算に使われるのは「老齢厚生年金の部分」です。まずは、15万円がどのような構成になっているかを理解することが大切です。内訳を知ることで、遺族厚生年金の金額がどの程度になるかが見えてきます。
年金月15万円の平均的な内訳(基礎年金と厚生年金)
公的年金は、「老齢基礎年金」と「老齢厚生年金」の2つで成り立っています。
老齢基礎年金は全国民が加入する部分で、収入に関係なく、保険料を納めた期間によって一定額が支給されます。
老齢基礎年金の年額は、満額の年金額(令和8年度は847,300円)に、20歳から60歳までの40年間(480ヶ月)で保険料を納付した月数の割合を掛け合わせて計算します。つまり、40年間すべての保険料を納めた人は、満額が支給されます。月額では、7万608円になります。
40年間、すべての保険料を納めたと仮定すると、年金15万円のうち、約7万円は老齢基礎年金ということになります。そして、残りの8万円が厚生年金ということになります。
老齢厚生年金は、会社員として働いた期間や収入によって金額が変わります。遺族年金の計算では、この老齢厚生年金の金額が重要になります。
遺族厚生年金は「夫の老齢厚生年金の4分の3」
遺族厚生年金は、夫の老齢厚生年金の「4分の3(75%)」が支給される仕組みです。たとえば夫の老齢厚生年金が月額約8万円なら、遺族厚生年金は、約6万円になります。
この計算は全国共通で、誰でも同じ割合で算定されます。厚生年金の金額が高いほど、遺族厚生年金も高くなるというシンプルな構造です。
高校卒業前までの子どもがいれば遺族基礎年金もダブル受給できる
18歳到達年度の3月31日までの子どもがいる場合は、遺族基礎年金が支給されます。夫が会社員などで厚生年金に加入していた場合、残された妻は「遺族厚生年金」と「遺族基礎年金」をダブルで受給できるということになります。
遺族基礎年金は、以下の順に受給できます。
1. 子のある配偶者
18歳になった年度の3月31日まで、または20歳未満で障害年金の障害等級
1級または2級の状態にある子と生計を同じくしていること。
2. 子
親がいない、または親が遺族基礎年金をもらっていない場合
令和8年度の場合、子のある配偶者が遺族基礎年金を受け取るときの金額は以下のとおりです。
・基本額:847,300円
・子の加算:第1・2子 各243,800円
第3子以降 各81,300円
【妻のパターン別】夫死亡後に実際に受け取れる遺族年金額
妻の働き方や年金加入歴によって、受け取れる遺族年金の最終的な金額は大きく変わります。専業主婦の場合と、会社員として厚生年金に加入していた場合では、仕組みそのものが異なります。ここでは代表的な2つのケースを比較しながら、どのように受給額が決まるのかを説明します。
※妻が65歳以上であり、遺族基礎年金を受け取らないケース(未成年の子がいないケース)を想定しています。
パターン1:妻がずっと専業主婦(自ら厚生年金がない)の場合
妻が専業主婦で、自分で厚生年金を納めたことがない場合は、遺族厚生年金と自分の老齢基礎年金を組み合わせて受け取ります。
夫の年金が月額15万円で、そのうち老齢厚生年金部分が8万円だったとしたら、遺族厚生年金は6万円です。
夫が40年間すべての期間の保険料を納めていたとしたら、妻が受け取る老齢基礎年金は月額約7万円です。
よって、月々に受け取れる年金の合計額は、6万円 + 7万円 = 13万円です。
パターン2:妻自身も会社員期間があり老齢厚生年金を受給している場合
妻が会社員として働いた期間があり、老齢厚生年金を受給している場合は「併給調整」という仕組みが入ります。これは、妻自身の老齢厚生年金が優先され、遺族厚生年金は差額だけが支給されるという制度です。つまり、妻の老齢厚生年金が多いほど、遺族厚生年金は減ります。
たとえば妻の老齢厚生年金が遺族厚生年金より多い場合、遺族厚生年金は支給されません。逆に、妻の厚生年金が少ない場合は、差額分が支給されます。働いていた期間が長いほど、併給調整の影響が大きくなる傾向があります。
夫の年金が月額15万円で、そのうち老齢厚生年金部分が8万円だったとしたら、遺族厚生年金は6万円です。厚生年金について、妻が受け取る老齢厚生年金が3万円だった場合、遺族厚生年金は、差額の3万円のみが支給されます。
国民年金について、妻が40年間すべての期間の保険料を納めていたとしたら、妻が受け取る老齢基礎年金は月額約7万円です。
よって、月々に受け取れる年金の合計額は、6万円 + 7万円 = 13万円です。
40歳〜65歳未満の妻に加算される「中高齢寡婦加算」とは
遺族厚生年金の受給者に当たる妻で、生計を同じくしている子がいない方には、40歳から65歳になるまでの間、中高齢寡婦加算がプラスされます。子どもの成長などによって年金が途絶えたり、自分の老齢年金がまだもらえなかったりする時期の生活費を補う役割を果たしています。
中高齢寡婦加算の要件と支給額(月額換算)
中高齢寡婦加算を受けるには、妻が40歳以上65歳未満で、子どもがいない(または子の加算が終わっている)ことが条件です。支給額は月額約5.3万円で、遺族厚生年金に上乗せされます。
年金減額による老後の収入不足を補う住まい活用法
夫が亡くなると、世帯収入は大きく減り、生活費が心配になることがあります。そんなとき、持ち家を活用して資金を得る方法として「リバースモーゲージ」があります。自宅に住み続けながらお金を受け取れるため、老後の選択肢のひとつとして注目されています。
リバースモーゲージで持ち家を活用し月々の生活費を補填
リバースモーゲージは、自宅(持ち家)を担保にして自治体や金融機関から毎月一定額の融資を受けられるシニア向けの制度です。住み慣れた自宅を手放さずにそのまま暮らし続けられるため、生活環境を変えることなく老後の生活資金を確保できます。
遺族年金やご自身の年金だけでは不足する生活費を補う手段として活用でき、特に老後の収入が減って毎月の収支に不安がある家庭に向いています。一般的なローンとは異なり、元金の返済は原則として契約者がお亡くなりになった後に自宅を売却するなどして一括清算するため、存命中の毎月の返済負担を大きく抑えられる点が大きな特徴です。
このように、夫亡き後の生活に不安を感じたら、身近な資産である「自宅」を活用できないか、考えてみましょう。
まとめ
妻が受け取れる遺族年金は厚生年金の3/4が基本です。妻の年金の種類や年齢によって受給額は変わり、中高齢寡婦加算がつく場合もあります。老後の収入は仕組みを知ることで備えやすくなります。ご自身の年金と遺族年金の関係を整理し、無理のない生活設計につなげていきましょう。
Related
関連記事


【提携サービス「第一生命 資産形成プラス」のご案内】
「ネットバンクサービス」「シミュレーションツール」「無料オンライン相談」など、 様々な資産形成サービスやお役立ち情報をご案内しております。
※本サービスは第一生命保険株式会社が提供するサービスです。外部サイトに遷移します。
株式会社And Doホールディングス